Ameriško gospodarstvo raste okoli svojega 2-odstotnega potenciala | SAVA INFOND

Upravljanje s piškoti
Piškotki so majhne datoteke, pomembne za delovanje spletnih strani, največkrat z namenom, da je uporabnikova izkušnja boljša. Naložijo se na uporabnikov računalnik, ko obišče spletno stran in potem ob prihodnjem obisku prepoznajo nastavitve. Nujni piškotki se naložijo avtomatsko, sicer spletna stran sploh ne bi delovala. Za druge vrste piškotkov uporabnik bodisi potrdi bodisi zavrne dovoljenje za nalaganje.

Za uporabo piškotkov se odločate sami. Piškotke lahko vedno odstranite in s tem odstranite vašo prepoznavnost na spletu. Prav tako večino brskljalnikov nastavite tako, da piškotkov ne sprejemajo.
 
Sejni piškotki
Vedno aktivni
Funkcionalni piškotki
Soglašam
Ne soglašam
Analitični piškotki
Soglašam
Ne soglašam
cookieicon
cookieiconPiškotki
Spletna stran Sava Infond d.o.o. uporablja piškotke. Nujne, ki so potrebni za nemoteno delovanje spletne strani, smo že naložili. Sami lahko izberete, katere vrste piškotkov poleg nujnih bodo nameščene na vaši napravi.
Damjan Kovačič, višji specialist za upravljanje
Datum objave
Dne  23.09.2026

Bo oranžni mož iz Bele hiše razumel sporočilo?

 
Poglejmo najprej, kakšen je bil pogled na letošnji semafor donosov pred sončno, septembrsko sredo, 16. septembra, v kateri, kot se je slikovito izrazil Financials Times, »Trumpu ni uspelo podrediti Feda svoji volji«. 

Ameriška centralna banka na čelu z guvernerjem Warshem na čelu je namreč nepričakovano enotno prvič po letu 2023 dvignila referenčne kratkoročne obrestne mere s 3,75 na 4,00 odstotke, potem, ko so cene energentov, surovin in hrane od začetka vojaških spopadov v Perzijskem zalivu poletele v nebo, jedrna inflacija (core PCE) pa je 65. mesec zapored presegla ciljno tarčo dveh odstotkov.

Trgi ostajajo zeleni navkljub
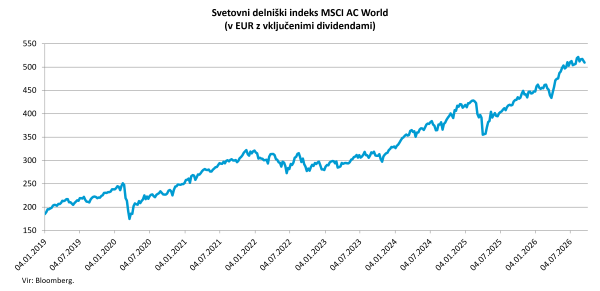
Globalni delniški trgi so po 260 koledarskih dneh leta v evrih pridobili 14 %, ameriške delnice 13 %, evropske 10 %, japonske 24 %, trgi v razvoju 24 %, med sektorji pa energija 40 %, IT 30 % in surovine 14 %. Sploh ni slabo, glede na to, kako dolgo se vleče absurdna Trumpova avantura v Perzijskem zalivu, ki vse bolj destabilizira svetovne energetske in surovinske trge, dviguje tržne obrestne mere in močno zmanjšuje manevrski prostor centralnim bankirjem. Podražitve energentov in kmetijskih surovin od konca februarja v evrih so same po sebi dovolj zgovorne: EU-plin (+150 %), surova nafta (+49 %), dizel (+60 %), riž (+40 %), bombaž (+30 %), gnojila (+25 %), pšenica (+20 %). V tem obdobju je donosnost dveletne nemške državne obveznice npr. zrasla s +2 % na +3,2 %, ameriške pa s +3,4 % na +4,7 %.

Wall Street Journal navaja, da so ameriški potrošniki »med vojno z Iranom za bencin in dizelsko gorivo skupaj porabili približno 107 milijard dolarjev več, kot bi jih, če vojne ne bi bilo. To je precej več od 69 milijard dolarjev, kolikor naj bi Američani leta 2026 porabili za vrtce ter osnovne in srednje šole …«

Omejen vpliv proti inflaciji, ki izvira iz cen surovin
Razumem centralne banke, da morajo pokazati, da ne bodo stale ob strani ob tem, ko se potrošniki vsakodnevno spoprijemajo z neprijetnimi podražitvami življenjskih potrebščin in energentov, vendar nekaj kozmetičnih dvigov ne bo spremenilo ničesar. Osebno verjamem v eno temeljnih vodil centralnega bančništva, ki pravi: nikoli ne zvišuj obrestnih mer zaradi inflacije, ki jo poganjajo cene surovin. Centralne banke se lahko postavijo na glavo, vendar same nimajo neposrednega vpliva na ponudbeni šok, ki se je iz kratkotrajne lokalne vojaške avanture razplamtel v inflacijski požar. 

V tem trenutku se vsi sprašujemo, ali bo oranžni mož iz Bele hiše, ki ima v svojih rokah škarje in platno, razumel soglasno in nedvoumno sporočilo obvezniških trgov, centralne banke in njenega predsednika Kevina Warsha, ki ga je osebno imenoval na ta položaj pred samo štirimi meseci. 

Med odpornostjo in prvimi znaki utrujenosti
Ameriško gospodarstvo sicer ob polni zaposlenosti dosega stabilno gospodarsko rast okoli svojega realnega dvoodstotnega potenciala, vendar pa rast poganja predvsem izjemen razcvet umetne inteligence. Medtem gospodinjstva z nižjimi dohodki počasi že dihajo na škrge, kar kažejo podatki o rasti plač in zasebni potrošnji ter negativni trendi iz nepremičninskega sektorja.

Udeleženci na delniških trgih se bojijo, da bodo centralne banke žrtvovale gospodarsko rast bogovom cenovne stabilnosti. Osebno ocenjujem, da bo predsednik Trump kmalu potegnil ročno zavoro v smeri k umirjanju geopolitičnih napetosti in stabilizaciji energetskih trgov. V tem primeru se bo po dobrodošli kratkotrajni osvežitvi verjetno kmalu nadaljeval štiriletni bikovski trg rasti, ki ga zaznamuje vrtoglavo pospeševanje tehnološkega vala UI ter izjemna, več kot 30-odstotna pričakovana rast dobičkov ameriških korporacij.


Objavljeno v časniku Delo, 21. september 2026. 
Vlagatelji sprašujejo, upravljavci odgovarjajo

Zakaj delnice rastejo, če so inflacija in obrestne mere še vedno visoke?

Gibanje delniških trgov ni odvisno samo od trenutne inflacije in obrestnih mer. V cene delnic so vključena pričakovanja o prihodnji gospodarski rasti, dobičkih podjetij, monetarni politiki in drugih dejavnikih. Zato lahko delniški trgi rastejo tudi v okolju povišane inflacije ali višjih obrestnih mer, če vlagatelji pričakujejo dovolj močno gospodarsko rast ali rast dobičkov podjetij. 

Kako zvišanje obrestnih mer Feda vpliva na delniški trg?

Višje obrestne mere lahko vplivajo na delniške trge prek več kanalov. Podražijo financiranje podjetij in gospodinjstev, lahko zmanjšajo potrošnjo in investicije ter povečajo diskontno stopnjo, s katero se vrednotijo prihodnji denarni tokovi podjetij. To je posebej pomembno pri podjetjih, katerih pričakovani denarni tokovi so bolj oddaljeni v prihodnosti. Vendar odziv trga ni avtomatičen: pomembno je tudi, kaj je bilo že vključeno v pričakovanja vlagateljev. 

Zakaj Fed zvišuje obrestne mere, če višje cene povzročajo predvsem energenti in surovine?

To je bolj zapleteno vprašanje, ker monetarna politika neposredno ne more povečati ponudbe nafte, plina, hrane ali drugih surovin. Zvišanje obrestnih mer pa lahko vpliva na sekundarne učinke ponudbenega šoka – na primer na povpraševanje, inflacijska pričakovanja in širjenje višjih cen v druge dele gospodarstva. Zato centralne banke pri odločanju ne spremljajo samo izvora začetnega cenovnega šoka, ampak tudi tveganje, da bi se višja inflacija utrdila.  

Pridobite več informacij in prevzemite nadzor nad svojo finančno prihodnostjo.


Naše sodelavke so vam na voljo vsak delovni dan od 8. do 16. ure:

Jasmina Polšak


   Jasmina Polšak
   T: 02 229 74 57
   E: jasmina.polsak@infond.si


Ines Zec


   Ines Zec
   T: 02 229 74 73
   E: ines.zec@infond.si


Za več informacij ali pomoč pri izvedbi vplačila lahko kontaktirate tudi vašega skrbnika ali brezplačno številko 080 22 42. 


Sklade lahko tudi primerjate med seboj. Izberite do tri:

Označite sklade, ki jih želite primerjati NAZIV TIP SKLADA NALOŽBENA USMERITEV OCENA TVEGANJA / DONOSA
Infond Dividendni
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Strategija - globalni
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Družbeno odgovorni
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Strategija - globalni
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Evropa
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Regijski - razviti trgi
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Globalni defenzivni
TIP SKLADA
Mešani sklad
NALOŽBENA USMERITEV
Globalni
OCENA TVEGANJA / DONOSA
Nizka (1 - 3)
Infond Globalni delniški
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Globalni
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Globalni fleksibilni
TIP SKLADA
Mešani sklad
NALOŽBENA USMERITEV
Globalni
OCENA TVEGANJA / DONOSA
Nizka (1 - 3)
Infond Globalni uravnoteženi
TIP SKLADA
Mešani sklad
NALOŽBENA USMERITEV
Globalni
OCENA TVEGANJA / DONOSA
Nizka (1 - 3)
Infond Kitajska
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Regijski - trgi v razvoju
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Kratkoročne obveznice - EUR
TIP SKLADA
Obvezniški sklad
NALOŽBENA USMERITEV
Regijski - razviti trgi
OCENA TVEGANJA / DONOSA
Nizka (1 - 3)
Infond Megatrendi
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Strategija - globalni
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Naložbeni cilj 2040
TIP SKLADA
Sklad ciljnega datuma
NALOŽBENA USMERITEV
Globalni
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Obvezniški - EUR
TIP SKLADA
Obvezniški sklad
NALOŽBENA USMERITEV
Regijski - razviti trgi
OCENA TVEGANJA / DONOSA
Nizka (1 - 3)
Infond Razviti trgi
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Regijski - razviti trgi
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Select
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Strategija - globalni
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Surovine in energija
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Sektorski
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Tehnologija
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Sektorski
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Trgi v razvoju
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Regijski - trgi v razvoju
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond ZDA
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Regijski - razviti trgi
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Zdravstvo
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Sektorski
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
PRIMERJAJ IZBRANE SKLADE
Izberite dva ali največ tri sklade za primerjavo.
 
Izpostavljeni skladi
Infond Razviti trgi, delniški podsklad razvitih trgov
Infond Družbeno odgovorni, delniški podsklad razvitih trgov
Infond Tehnologija, delniški podsklad
Aktualno
Bi svoje prihranke zaupali avtopilotu?
17.09.2026
Pa bi jih morali.
[WEBINAR] Kaj lahko zaustavi rast delnic in umetne inteligence?
14.09.2026
Delnice so v dolgotrajnem bikovskem trendu, umetna inteligenca pa poganja nov investicijski cikel. KKaj bi lahko ...
Izkoristite 50 % nižje vstopne stroške*
01.09.2026
Ugodnost velja za vplačila prek sklicev prodajnih mest OTP banke in sedeža družbe Sava Infond
*Podatki na tej spletni strani ne predstavljajo naložbenega priporočila ali storitev investicijskega svetovanja, niti ne pomenijo ponudbe ali vabila k nakupu ali prodaji enot investicijskih kuponov vzajemnih skladov ali katerihkoli vrednostnih papirjev, finančnih naložb in naložbenih skupin, temveč so samo informativne narave in predstavljajo kratko informacijo bistvenih značilnosti sklada, trgov vrednostnih papirjev oz. posameznih vrednostnih papirjev.
Podrobne in zavezujoče informacije o skladih so navedene in dosegljive samo v dokumentih s ključnimi informacijami vsakega podsklada, v Prospektu z vključenimi pravili upravljanja ter zadnjem revidiranem letnem in polletnem poročilu sklada, ki so objavljeni na tej spletni strani. Izračuni preteklih donosnosti oziroma spremembe VEP temeljijo na podatkih o vrednosti enote premoženja. Vstopni in izstopni stroški zmanjšujejo prikazan donos. Pretekla uspešnost ne napoveduje prihodnjih donosov. V primerih, ko izbrani datumi padejo na nedelovne dni, je prikazana oziroma upoštevana vrednost enote premoženja zadnjega veljavnega obračunskega dne.
Družba morda je ali še bo za račun skladov v upravljanju ali v lastnem imenu sklepala posle z nekaterimi vrednostnimi papirji ali naložbenimi skupinami, ki so navedeni v vsebinah na tej spletni strani, lahko pa so ali bodo to počele tudi osebe, ki so sodelovale pri pripravi teh vsebin, vse v skladu s Politiko obvladovanja nasprotij interesov, ki je dostopna na spletni strani www.infond.si.
Družba ne odgovarja za morebitno neposredno ali posredno škodo, obveznosti in/ali izgubo, nastalo kot posledica odločitve na podlagi predmetnega informativnega gradiva.
Družba tudi ne prevzema odgovornosti zaradi napačnih ali nepopolnih podatkov in/ali informacij v vsebinah na spletni strani, razen v primeru naklepa ali velike malomarnosti družbe ali njenih predstavnikov, kar se presoja po standardu skrbnosti dobrega strokovnjaka.
Prosimo, upoštevajte tudi podrobnejše opozorilo vlagateljem.
Sava Infond, družba za upravljanje, d.o.o.
Ulica Eve Lovše 7, 2000 Maribor, tel. 02/229 74 40
Grafična in računalniška izvedba BuyITC d.o.o.