
 080 22 42
 info@infond.si



Razviti trgi: Ironman, ki vztrajno premaguje kilometre
Damjan Kovačič
višji specialist za upravljanje
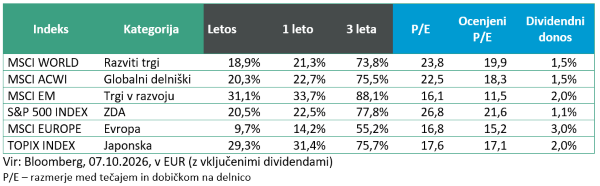
Vlagatelji smo lahko več kot zadovoljni z letošnjimi donosi v prvih treh četrtletjih leta. Enako velja tudi v statistično najbolj neugodnem mesecu – septembru, saj so globalne delnice v evrih letos pridobile že okoli 20 % vrednosti, s popolno dominanco sektorjev informacijske tehnologije in energetike, ki s približno 40-odstotnima donosoma ostajata izenačena v tekmi za vrh. Vendar pa je tekma za prestol le navidezno enakovredna: energetika predstavlja komaj 4 % indeksa, tehnološki sektor pa že več kot tretjino. Poleg tega so delnice podjetij, ki so povezane z razvojem UI, dosegle skoraj petkrat višji donos od preostalih podjetij.
Zanimivo je, da letos kar devet od enajstih borznih sektorjev zaostaja za donosi globalnega indeksa, saj so sektorji surovin, industrije in financ v zadnjem mesecu doživeli približno 10-odstotno korekcijo. Razlogov ni treba iskati daleč: višje obrestne mere, močnejši dolar in posledični pritisk na cene surovin. Pri tem govorimo o vse prej kot majhnih premikih, saj je še sredi avgusta evro kotiral pri 1,17 dolarja, do 7. oktobra pa je njegova vrednost zdrsnila že na 1,12 dolarja.
Kar se tiče inflacije in obrestnih mer, sem iz dneva v dan bolj prepričan, da centralne banke ne bi smele zviševati obrestnih mer zaradi inflacije, ki jo poganja izključno rast cen energentov in surovin, ter da postaja denarna politika počasi pretirano restriktivna (moja ocena 7/10). Ameriške 10-letne državne obveznice bodo pri morebitnih donosnostih nad 5,50 % že začele dušiti kreditno aktivnost in gospodarsko rast, ki temelji na črpanju prihrankov gospodinjstev ter zgodovinsko visokih, 1.000 milijard dolarjev vrednih naložbah v razvoj superinteligence.
Medtem ko naložbe v gradnjo podatkovnih centrov beležijo eksplozivno 64,5-odstotno realno medletno rast, je gradbena aktivnost, z izjemo elektroenergetike, že na recesijskih ravneh: industrijska gradnja beleži 24-odstotni padec, gradnja poslovnih stavb 14-odstotnega, trgovskih objektov in zdravstvenih objektov po 10-odstotnega, stanovanjska gradnja pa 9,6-odstotnega. Nekateri ekonomisti za takšen opis stanja v gospodarstvu uporabljajo izraz Ironman economy, kjer gospodinjstva še naprej pospešeno krčijo svoje prihranke, da bi financirala potrošnjo, ki prehiteva rast njihovih dohodkov.
Kadar je ameriški indeks S&P 500 v prvih treh četrtletjih pridobil več kot 10 % vrednosti, je nato v
82 % primerov leto zaključil z nadaljnjo rastjo, ki je v zadnjem četrtletju v povprečju znašala 5,4 % (vir: Steve Deppe).
Trgi v razvoju: Kratek odboj kitajskih borznih indeksov
Uroš Selič
specialist za upravljanje
Svetovno gospodarstvo je v zadnjem četrtletju pokazalo izjemno odpornost ter podprlo rast svetovnih delniških trgov kljub geopolitičnim in makroekonomskim pritiskom. Zaupanje v gospodarstvo so utrdile visoke vrednosti indeksov nabavnih managerjev (PMI) v ZDA in evroobmočju ter močna gospodarska rast v ZDA. Tehnološki giganti in investicijski cikel v umetno inteligenco so bili ključno gonilo rasti delniških trgov ter dobičkov podjetij, zaradi česar so razviti trgi prekašali ostale. Po drugi strani so se obvezniški trgi soočali z izzivi, saj so povečana inflacija, obsežne izdaje dolga ter ponovni dvigi obrestnih mer centralnih bank potisnili donosnosti navzgor. Geopolitične napetosti na Bližnjem vzhodu pa so cene nafte znova potisnile nad 100 USD za sod ter močno podražile evropski zemeljski plin.
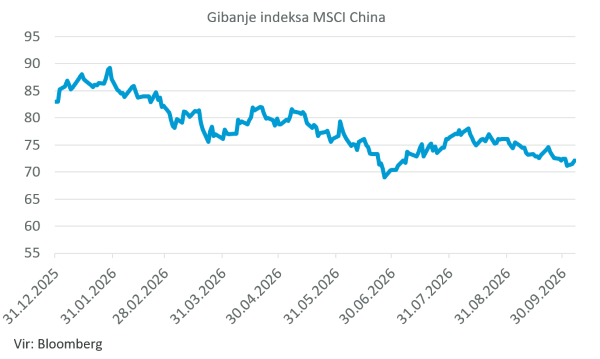
Na Kitajskem so borzni indeksi zabeležili le kratkotrajen odboj, saj so šibki podatki o industrijski proizvodnji ter medla rast maloprodaje potrdili vztrajnost gospodarskega upočasnjevanja. Obisk kitajskega predsednika Xi Jinpinga v ZDA ter vrh s predsednikom Trumpom sta sicer prinesla pomemben diplomatični napredek pri trgovinskem sporazumu, v okviru katerega sta državi znižali tarife na 30 milijard USD medsebojne menjave. ZDA so znižale dajatve na uvoz izbranih kitajskih industrijskih in potrošniških izdelkov, Kitajska pa na uvoz določenih ameriških kmetijskih ter predelovalnih dobrin, čeprav je skupni znesek v primerjavi s celotnim obsegom bilateralne trgovine ostal skromen. Kljub temu diplomatskemu uspehu in večji stabilnosti v odnosih pa vlagatelji ostajajo previdni ter pozorno spremljajo trajne domače izzive kitajskega gospodarstva.
Slovenija: Rastoč javnofinančni primanjkljaj
Uroš SeličLetna inflacija v Sloveniji je septembra predvsem zaradi podražitev stanovanj, goriv in prevoza pospešila na 3,3 %. Na mesečni ravni pa so statistiki zabeležili rahlo, 0,1-odstotno deflacijo, ki jo je ob koncu poletne sezone spodbudil opazen padec cen počitniških paketov in nastanitev. Znižanje cen sta delno ublažila prihod nove jesensko-zimske kolekcije oblačil ter ponovna podražitev pogonskih goriv. Merjeno s harmoniziranim indeksom HICP, je letna rast cen dosegla 3,7 %, kar Slovenijo uvršča nekoliko nad povprečje Evropske unije. Vztrajni cenovni pritiski obenem sooblikujejo zahtevnejše gospodarsko okolje, v katerem je javnofinančni primanjkljaj v drugem četrtletju porasel na 750 mio EUR.
Skupina Luka Koper je v prvem polletju ustvarila 206,1 mio EUR čistih prihodkov od prodaje, kar je 10 % več kot v enakem obdobju lani, poslovni izid (EBIT) pa se je zvišal za 8 % na 57,1 mio EUR. Čisti poslovni izid je dosegel 48,1 mio EUR (11-odstotna rast), k čemur sta največ prispevala večji pretovor zabojnikov in večji prihodki iz skladiščenja. Skupni ladijski pretovor je dosegel 11,5 milijona ton (za odstotek več kot lani), pri čemer so zabojniki zrasli za 5 % na 656 tisoč TEU, tekoči tovori za 6 %, pretovor avtomobilov pa je upadel za 9 % zaradi slabšega izvoza na Bližnji vzhod. Kljub rasti pa Koper na področju zabojnikov lovi sosednja Reka, ki je z novim terminalom skočila na 381 tisoč TEU, medtem ko je nemški Hamburg zabeležil padec pretovora za 6,7 %. Zmogljivosti in prilagodljivost v utrjevanju vloge ključne vstopne točke v regiji Koper hkrati krepi z obsežnim investicijskim ciklom, saj so naložbe v prvem polletju dosegle 91,6 mio EUR (70 % več kot lani).
Dolžniški trgi: Visoka inflacija in javnofinančni pritiski kratkoročno znižali cene obveznic
Mitja Vranetič
specialist za upravljanje
Septembra so bili obvezniški trgi pod pritiskom zaradi ponovne rasti inflacije, zaostrovanja denarne politike centralnih bank in povečanih javnofinančnih tveganj v posameznih evropskih državah. Donosnosti državnih obveznic so se zvišale, kar je negativno vplivalo na njihove cene. Donosnost desetletne nemške državne obveznice se je zvišala iz 3,32 % konec avgusta na 3,57 % konec septembra, kar pomeni rast za 25 bazičnih točk.
V evrskem območju se je septembrska inflacija predvsem zaradi visokih cen energentov in nadaljevanja geopolitičnih napetosti na Bližnjem vzhodu zvišala iz 3,2 % na 3,8 %. Osnovna inflacija, ki izključuje cene energije in hrane, se je zvišala iz 2,1 % na 2,3 %. Vztrajni inflacijski pritiski so vplivali tudi na pričakovanja glede prihodnjih odločitev Evropske centralne banke. ECB je 10. septembra zvišala ključne obrestne mere za 25 bazičnih točk, depozitno obrestno mero pa na 2,50 %. Ob tem je napovedala povprečno inflacijo v višini 3,0 % za leto 2026 in 2,5 % za leto 2027 ter gospodarsko rast v višini 0,9 % oziroma 1,4 %.
Tudi v ZDA so vlagatelji spremljali predvsem inflacijo, gospodarsko aktivnost in razmere na trgu dela. Ameriška centralna banka je 16. septembra zvišala ključno obrestno mero za 25 bazičnih točk, na razpon med 3,75 in 4,00 %. V začetku oktobra so nato podatki o zaposlenosti pokazali občutno ohlajanje ameriškega trga dela. Septembra je bilo ustvarjenih le 29.000 novih delovnih mest (pričakovanja analitikov so bila 90.000). Stopnja brezposelnosti se je zvišala iz 4,1 % na 4,2 %, rast povprečne urne plače pa je znašala 0,1 % na mesečni ravni. Šibkejši podatki so zmanjšali pričakovanja glede nadaljnjega zviševanja obrestnih mer in ugodno vplivali predvsem na krajši del ameriške krivulje donosnosti.
V Evropi so bila poleg inflacije v ospredju tudi javnofinančna tveganja. Posebej izrazita je bila negotovost v Franciji, kjer visoki proračunski primanjkljaj, politična nestabilnost in povečane potrebe po zadolževanju še naprej povzročajo pritisk na državne obveznice. Donosnost desetletnih francoskih državnih obveznic se je v začetku oktobra približala 5 %, razlika do primerljivih nemških obveznic pa se je povečala. Francija je za leto 2027 napovedala rekordnih 340 mrd EUR izdaj državnih obveznic, kar dodatno povečuje zaskrbljenost vlagateljev glede dolgoročne vzdržnosti javnih financ.
Višje donosnosti obveznic sicer kratkoročno negativno vplivajo na vrednosti obvezniških portfeljev. Evrske obveznice, ki jih predstavlja indeks QW7A, so tako v septembru v povprečju izgubile približno 1,9 %, kratkoročne evrske obveznice (indeks QW7E) pa 0,4 %. Na drugi strani pa znižanja cen obveznic hkrati povečujejo njihovo dolgoročno privlačnost (povprečna trenutna 3- do 4-odstotna letna donosnost do dospetja). Ob nadaljnji negotovosti glede inflacije, denarne politike in javnih financ ostajata ključna predvsem ustrezno obvladovanje obrestnega tveganja in izbira kakovostnih izdajateljev.

 LinkedIn
 Facebook
 Instagram
 YouTube