Fed tokrat ni znižal obresti, čakamo julij | SAVA INFOND

Upravljanje s piškoti
Za pravilno delovanje in boljšo uporabniško izkušnjo uporabljamo piškotke. Zavrnitev določenih piškotkov lahko vpliva na delovanje posameznih vsebin in funkcionalnosti spletne strani.
Nujni piškotki
Vedno aktivni
Analitični piškotki
Soglašam
Ne soglašam
Marketinški piškotki
Soglašam
Ne soglašam
Damjan Kovačič, upravljavec - analitik
Datum objave
Dne  27.06.2019

Powell meni, da je tudi v denarni politiki gram preventive vreden več kot tona kurative

 
Cena denarja v obliki kratkoročnih obrestnih mer je vedno v središču finančnega vesolja, saj posredno ali neposredno odločilno vpliva na vrednosti finančnega in realnega premoženja, varčevalne navade gospodinjstev ter naložbene odločitve posameznikov in podjetij.

Težko pričakovano zasedanje ameriške centralne banke si bomo zapomnili po tem, da sicer ni bilo takojšnjega znižanja temeljne obrestne mere, vendar se bo to skoraj gotovo zgodilo že naslednji mesec. Ekonomist Tim Duy pravi, da bi se moralo zgoditi nekaj spektakularnega s tekočimi ekonomskimi podatki, da bi lahko v negotovost postavili julijski dvig in da izid trgovinskih pogajanj ne bo pomemben. Fed bi lahko jasneje signaliziral prihajajoče znižanje samo, »če bi objavil celostranski oglas v Wall Street Journalu«. Podobno slikovit je bil tudi predsednik Feda Jerome Powell, ki je na novinarski konferenci uporabil pregovor, da je bolje preprečevati kot zdraviti oziroma da je »en gram preventive vreden več kot tona kurative«.

Izkazalo se je, da smo imeli prav tisti, ki smo že lani opozarjali, da ameriška denarna politika pri zvišanjih nad dvema odstotkoma postaja po nepotrebnem pretirano restriktivna. Teža argumentov se je iz meseca v mesec vse bolj nagibala v prid zniževanju obrestnih mer. Med njimi so ključni inverzna krivulja donosnosti, globalno gospodarsko ohlajanje in geopolitična negotovost, recesija v proizvodnem sektorju, padajoča inflacijska pričakovanja in močan dolar. Med resnimi argumenti proti zviševanju obresti sta tako ostala samo zgodovinsko nizka brezposelnost in delniški trgi tik pod rekordnimi vrednostmi.

Obvezniški trgi so se še pred zasedanji ECB in Feda obnašali tako, kot da bi že bilo znižanje obrestih mer, saj je donosnost 10-letne ameriške državne obveznice od jeseni strmoglavila s 3,2 pod 2,0 odstotka, nemška 10-letna obveznica pa je celo zdrsnila z 0,6 na negativnih -0,3 odstotka. Vlagatelji, ki bi radi dosegli pozitivni netvegani donos oziroma nočejo brezplačno kreditirati držav, morajo tako danes vezati svoj denar v Švici za več kot 30 let, v Nemčiji 15 let, na Japonskem, v Avstriji in Skandinaviji za 10 let, v Sloveniji za 7 let, v Španiji za 5 let, v sosednji Italiji pa za okoli leto dni.

V Evropi ostajajo temeljne obrestne mere prikovane na ničli tako daleč, do koder seže oko, nekateri člani sveta ECB pa že omenjajo možnost nadaljnjega zniževanja negativnih OM in nove stimulativne programe odkupov premoženja.

V zadnjem času me najbolj fascinira sentiment udeležencev na trgih. Ekstremni strah in pesimizem med vlagatelji je povzročil rekordne odlive iz globalnih delniških skladov. Po najnovejši anketi Merrill Lyncha so bili upravljavci investicijskih skladov v zadnjih dvajsetih letih tako negativno nastrojeni do delnic samo še leta 2008 na vrhuncu medvedjega trga?! V seštevku je tako danes kar 21 odstotkov upravljavcev podpovprečno izpostavljenih do delnic, 43 odstotkov pa ima v svojih portfeljih nadpovprečno veliko prostih denarnih sredstev, kar je pri obeh kategorijah ekstremni odmik - za okoli dva standardna odmika od dolgoletnih povprečij.
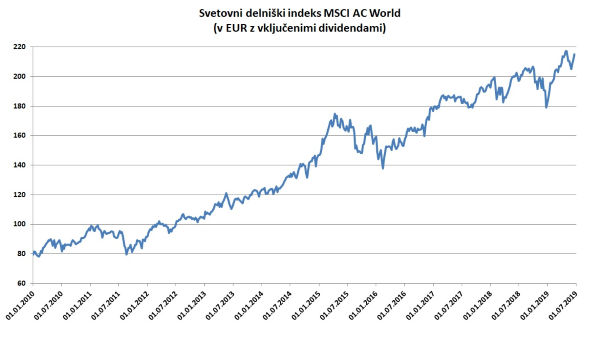
MSCI AC World v EUR z vključenimi dividendami
Vir: Bloomberg.

Čeprav centralni bančniki z veseljem vzdržujejo mit o vsemogočnih superjunakih, ne smemo pozabiti, da so srednje- in dolgoročno strukturni ekonomski dejavniki tisti, ki določajo smer gibanja obrestnih mer, realno gospodarsko rast in donose na delniških trgih.


Objavljeno v prilogi Dela Posel & denar 24. junija 2019
  

Pridobite več informacij in prevzemite nadzor nad svojo finančno prihodnostjo.


Naše sodelavke so vam na voljo vsak delovni dan od 8. do 16. ure:

Jasmina Polšak


   Jasmina Polšak
   T: 02 229 74 57
   E: jasmina.polsak@infond.si


Ines Zec


   Ines Zec
   T: 02 229 74 73
   E: ines.zec@infond.si


Za več informacij ali pomoč pri izvedbi vplačila lahko kontaktirate tudi vašega skrbnika ali brezplačno številko 080 22 42. 


Polovični vstopni stroški do konca junija

Označite sklade, ki jih želite primerjati NAZIV TIP SKLADA NALOŽBENA USMERITEV OCENA TVEGANJA / DONOSA
Infond Dividendni
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Strategija - globalni
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Družbeno odgovorni
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Strategija - globalni
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Evropa
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Regijski - razviti trgi
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Globalni defenzivni
TIP SKLADA
Mešani sklad
NALOŽBENA USMERITEV
Globalni
OCENA TVEGANJA / DONOSA
Nizka (1 - 3)
Infond Globalni delniški
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Globalni
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Globalni fleksibilni
TIP SKLADA
Mešani sklad
NALOŽBENA USMERITEV
Globalni
OCENA TVEGANJA / DONOSA
Nizka (1 - 3)
Infond Globalni uravnoteženi
TIP SKLADA
Mešani sklad
NALOŽBENA USMERITEV
Globalni
OCENA TVEGANJA / DONOSA
Nizka (1 - 3)
Infond Kitajska
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Regijski - trgi v razvoju
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Kratkoročne obveznice - EUR
TIP SKLADA
Obvezniški sklad
NALOŽBENA USMERITEV
Regijski - razviti trgi
OCENA TVEGANJA / DONOSA
Nizka (1 - 3)
Infond Megatrendi
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Strategija - globalni
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Naložbeni cilj 2040
TIP SKLADA
Sklad ciljnega datuma
NALOŽBENA USMERITEV
Globalni
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Obvezniški - EUR
TIP SKLADA
Obvezniški sklad
NALOŽBENA USMERITEV
Regijski - razviti trgi
OCENA TVEGANJA / DONOSA
Nizka (1 - 3)
Infond Razviti trgi
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Regijski - razviti trgi
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Select
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Strategija - globalni
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Surovine in energija
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Sektorski
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Tehnologija
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Sektorski
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Trgi v razvoju
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Regijski - trgi v razvoju
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond ZDA
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Regijski - razviti trgi
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
Infond Zdravstvo
TIP SKLADA
Delniški sklad
NALOŽBENA USMERITEV
Sektorski
OCENA TVEGANJA / DONOSA
Srednja (4 - 5)
PRIMERJAJ IZBRANE SKLADE
Izberite dva ali največ tri sklade za primerjavo.
 
Izpostavljeni skladi
Infond Razviti trgi, delniški podsklad razvitih trgov
Infond Družbeno odgovorni, delniški podsklad razvitih trgov
Infond Tehnologija, delniški podsklad
Aktualno
SavaNet: mogoče so motnje v delovanju
20.11.2026
Od petka, 20. novembra, od 14. ure, do nedelje, 22. novembra, do 9. ure, bodo zaradi vzdrževanja sistema mogoče občasne ...
Ženska, ki je odnesla Jensena Huanga
18.11.2026
Nihče ni popoln, nihče ni nenadomestljiv, nihče ni nezamenljiv
Kako ustvariti premoženje za otroka?
09.11.2026
Začnite dovolj zgodaj
Sava Infond, družba za upravljanje, d.o.o.
Ulica Eve Lovše 7, 2000 Maribor, tel. 02/229 74 40
Grafična in računalniška izvedba BuyITC d.o.o.