
 080 22 42
 info@infond.si




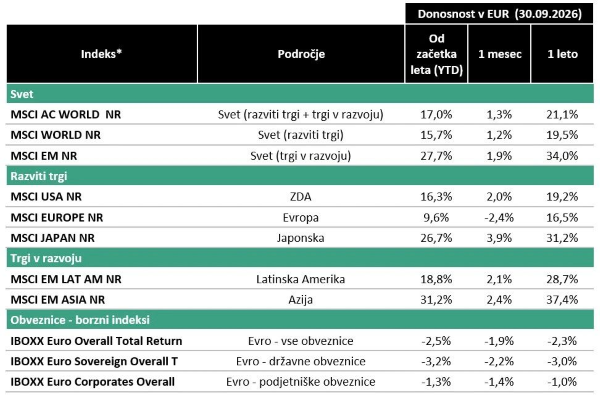
Pomemben dejavnik septembrskega dogajanja so bile razmere na energetskih trgih. Geopolitične napetosti na Bližnjem vzhodu in negotovost glede dobave nafte prek Perzijskega zaliva so prispevale k vztrajanju cen nafte na povišanih ravneh. Čeprav se je del izvoznih poti postopoma normaliziral, so geopolitična tveganja ostala pomemben dejavnik pri oblikovanju cen energentov. Višje cene energije so posledično povečale tveganja za ponovno pospeševanje inflacije in vplivale na pričakovanja glede denarne politike.
Inflacijski pritiski so tako ostali v ospredju odločanja centralnih bank. Ameriška centralna banka Fed je septembra ključno obrestno mero zvišala za 0,25 %, na razpon med 3,75 % in 4,00 %. Tudi Evropska centralna banka je ključne obrestne mere zvišala za 0,25 %, depozitno obrestno mero pa na 2,50 %. Ukrepi centralnih bank odražajo oceno, da inflacijski pritiski še niso v celoti odpravljeni in da ostaja potrebna restriktivna denarna politika.
Slednje potrjujejo makroekonomski podatki. V ZDA je avgustovska rast potrošniških cen znašala 3,4 %, medtem ko je osnovna inflacija, brez hrane in energije, znašala 2,4 %. PCE inflacija, ki predstavlja enega ključnih kazalnikov pri odločanju Fed, je avgusta znašala 3,4 %. Hkrati je osebna potrošnja avgusta porasla za 0,9 %, kar kaže na vztrajno domače povpraševanje. Trg dela je ostal razmeroma stabilen, saj je bilo avgusta ustvarjenih 162.000 novih delovnih mest, stopnja brezposelnosti pa je ostala pri 4,1 %. Kombinacija stabilne gospodarske aktivnosti in vztrajnih inflacijskih pritiskov zmanjšuje prostor za hitrejše sproščanje denarne politike. V evrskem območju je avgustovska inflacija znašala 3,2 %, v primerjavi z 2,9 % julija. K višji rasti cen je pomembno prispeval energetski segment. Trg dela v evrskem območju je kljub šibkejši gospodarski aktivnosti ostal razmeroma stabilen, saj je stopnja brezposelnosti znašala 6,4 %.
Na obvezniških trgih so se pritiski še okrepili. Donosnost 10-letne ameriške državne obveznice se je konec septembra povzpela nad 5 % in dosegla približno 5,3 %, kar predstavlja eno najvišjih ravni v zadnjih dveh desetletjih. Podobno gibanje je bilo zaznati tudi na evropskih trgih, kjer se je donosnost 10-letne nemške državne obveznice približala 3,6 %. Višja inflacija, cene nafte in potrebe držav po zadolževanju so pritisnile na cene obveznic. Za nove vlagatelje pa so višje donosnosti dobra novica, saj po dolgih letih obveznice ponovno ponujajo konkreten donos in postajajo zanimiv del razpršenega portfelja.
Med podjetji je zadnji septembrski dan največ pozornosti pritegnil Micron, proizvajalec pomnilniških čipov. Podjetje je objavilo rekordne rezultate, predvsem zaradi močnega povpraševanja po čipih za podatkovne centre in umetno inteligenco. Micronovi rezultati tako potrjujejo, da zgodba umetne inteligence ni več zgolj samo borzna zgodba, ampak se vse bolj odraža tudi v prihodkih in dobičkih podjetij.
Zanimivo je bilo tudi dogajanje pri alternativnih naložbah. Zlato, ki običajno velja za varno zatočišče v obdobjih geopolitične negotovosti, je septembra izgubilo približno 6 %. Eden glavnih razlogov je bil skok donosnosti obveznic. Ker zlato samo po sebi ne prinaša obresti, postanejo ob višjih donosnostih državne obveznice zanj precej močnejši tekmec. Povsem drugače je bilo pri bitcoinu, ki je v septembru pridobil približno 7 % in se povzpel nad 84.000 dolarjev.
 LinkedIn
 Facebook
 Instagram
 YouTube