
 080 22 42
 info@infond.si



Razviti trgi: Tehnološke delnice na borzni razprodaji
Damjan Kovačič
višji specialist za upravljanje
Slaba stran vsakega tehnološkega preboja je negotovost, ki ga spremlja. Že Abraham Lincoln je sredi 19. stoletja razumel: »V tem času, v tej državi je javni sentiment vse. Z njim ne more nič spodleteti; brez njega nič ne more uspeti.« Kot za ameriške volitve velja ta zakonitost še toliko bolj za finančne trge, kjer nenadne spremembe razpoloženja udeležencev spreminjajo naš pogled na trdnost delniških trgov in povzročajo burne kratkotrajne turbulence.
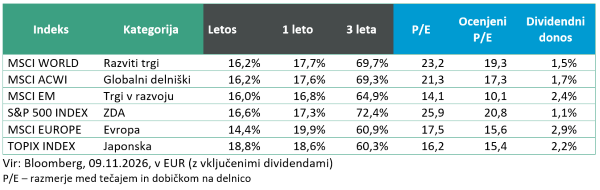
Po tem, ko so se svetovne delnice v zadnjih štirih letih skoraj podvojile, nas je doletela nevihta v obliki blage korekcije, ki pa je močno opustošila tehnološki sektor in povzročila mini panično razprodajo tehnoloških delnic in družb, povezanih z umetno inteligenco (UI). Od vrha, doseženega 6. oktobra, do 5. novembra so globalni delniški indeksi v evrih izgubili 5 % vrednosti, tehnološke delnice so padle za slabih 15 %, visokoleteče polprevodniške naložbe pa so strmoglavile za neverjetnih 33 %. To je povzročilo eno najmočnejših rotacij na delniških trgih, saj so prišle v ospredje tako imenovane nizko ovrednotene (value) in defenzivne naložbe iz sektorjev energije (letos +41%), osnovnih potrošnih dobrin (letos +20%) in zdravstva (letos +23%)
Premiki na delniških trgih so bili tako siloviti, da 9. novembra skoraj polovica ameriških delnic kotira vsaj 30 % pod svojim 52-tedenskim vrhom. Letošnji donosi nizko ovrednotenih (value) delnic (+32 %) nenadoma prehitevajo hitrorastoče delnice (+2 %) za več kot 30 odstotnih točk. Če bi se ta razlika ohranila do konca leta, bi bila večja kot leta 2000, ko je počil internetni balon (vir: Charlie Bilello).
Vlagatelji so kljub odličnim rezultatom poslovanja tehnoloških delnic v tretjem četrtletju in dvigu napovedanih investicij v UI začeli kolektivno dvomiti o upravičenosti vrednotenj v IT UI sektorju in se spraševali, kako bodo ta podjetja sposobna dolgoročno financirati zgodovinske naložbe v infrastrukturo.
Negotovost na trgih je še potencirala prepričljiva zgodovinska zmaga Demokratov na kongresnih volitvah v ZDA, ki po mnenju nekaterih analitikov prinaša strah pred moratoriji v Teksasu in nevarnostjo upočasnitvijo izgradnje podatkovnih centrov. V ZDA je usmeritev v razvoj UI glavni motor gospodarske rasti ter nadstrankarska nacionalna prioriteta številka ena, ki prinaša razvoj, delovna mesta in gospodarski razcvet. Demokrati bodo po pričakovanjih sprejeli nove zakonodajne okvire ter poostrili okoljske in socialne standarde. Vendar pa to še ne pomeni, da bo zaradi tega prišlo do hudih zastojev v izgradnji več deset gigavatnih podatkovnih centrov, ki si jih lahko predstavljamo kot tovarne UI. Ne pozabimo, da so bile v ospredju ameriških volitev popolnoma druge teme: vojna v Iranu, ki ji ni videti konca, skokovita rast cen energije, kaos zaradi carin, korupcija Trumpove administracije, nasilne deportacije migrantov ter vse večji pritisk življenjskih stroškov na gospodinjstva.
Najpomembnejša zgodovinska lekcija izhaja iz obdobja med leti 1994 in 2000, ko so delnice polprevodnikov zrasle za skoraj 10-krat. Strmo rast sta prekinili dve brutalni, približno 50-odstotni korekciji v letih 1995 in 1997. Zanimivo je, da tudi takrat vodilna podjetja niso zgrešila poslovnih pričakovanj. Boleči padci so bili enako kot danes predvsem posledica poslabšanja razpoloženja in dvomov v poslovni potencial interneta.
Delnice tehnoloških in polprevodniških družb danes po brutalni razprodaji kotirajo pri samo 14-kratniku napovedanega dobička. To pomeni, da so bile ob 25-odstotnem diskontu v primerjavi s širšim delniškim trgom po letu 2000 nekoliko cenejše samo še v letih 2010, 2011 in 2012, torej po koncu velike finančne krize. Na drugi strani je zaspani defenzivni sektor osnovnih potrošnih dobrin zaradi eksplozivne rotacije dobesedno čez noč postal najdražji v zgodovini.
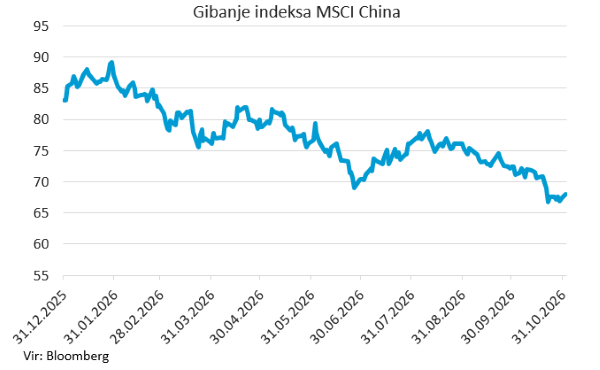
Trgi v razvoju: Previden optimizem za naložbe v kitajski trg
Uroš Selič
specialist za upravljanje
V oktobru so bili svetovni delniški trgi pod pritiskom, saj je indeks globalnih delnic zabeležil rahel padec. Vendar je pod površjem prišlo do izrazite rotacije med panogami, kjer so vladali defenzivni sektorji ter sektor energije, tehnološka podjetja pa so utrpela večje popravke. Vrednostne delnice (value) so opazno prekašale rastoče delnice (growth), saj so vlagatelji podrobneje preučevali obseg in donosnost visokih naložb v umetno inteligenco. V ZDA je večina podjetij poslovala dobro, a je padanje vrednosti največjih tehnoloških velikanov pokvarilo skupno sliko trga. Evropske delnice so pokazale mešano sliko, saj je defenzivna sestava trga pomagala ublažiti pritisk politične negotovosti in rasti stroškov zadolževanja.
Trgi v razvoju so v oktobru prav tako zabeležili padec, pri čemer so bili pritiski najbolj izraženi na azijskih trgih. Azijski trgi v razvoju, zlasti Južna Koreja in Tajvan, so utrpeli izgube predvsem zaradi visoke izpostavljenosti tehnološkemu sektorju in polprevodnikom. Kitajske delnice so se soočale z nihajnostjo zaradi okrevanja gospodarske aktivnosti in novih vladnih ukrepov za spodbujanje trga. Na makro ravni podjetniški indeks nabavnih menedžerjev (PMI) in stabilnejša industrijska proizvodnja sicer nakazujeta postopno stabilizacijo gospodarstva, vendar šibkejše povpraševanje v trgovini na drobno ter nadaljnji pritiski v nepremičninskem sektorju še vedno blažijo hitrost okrevanja. Čeprav se vlagatelji sprašujejo o dolgoročni moči izvoza, trg podpirajo dolgoročna vlaganja v tehnološke inovacije in industrijsko posodobitev. Ukrepi oblasti za stabilizacijo trga in ugodna vrednotenja tako ponujajo previden optimizem za vlagatelje v kitajski trg v prihodnje.
Slovenija: Nespremenjena inflacija
Uroš Selič, specialist za upravljanjeInflacija v Sloveniji je oktobra na medletni ravni znašala 3,3 % in tako ostala nespremenjena glede na september. Največ so k rasti cen prispevali višji stroški stanovanja, vode, električne energije, plina in drugih goriv, kjer so se cene medletno zvišale za 8,6 %, njihov prispevek k skupni inflaciji pa je znašal 1,1 odstotne točke. Pomemben inflacijski dejavnik je ostal prevoz, kjer so se cene zvišale za 5,9 %, medtem ko je bila rast cen hrane in brezalkoholnih pijač precej zmernejša, 0,7 %. Storitvena inflacija je ostala razmeroma visoka pri 3,7 %, medtem ko se je blago v povprečju podražilo za 3,2 %. Na mesečni ravni so cene ostale nespremenjene, pri čemer so pocenitve počitniških paketov in nastanitev izravnale predvsem rast cen hrane. Po harmoniziranem indeksu HICP je medletna inflacija znašala 3,8 %, kar kaže, da inflacijski pritiski ostajajo razmeroma povišani, predvsem zaradi energentov in storitev.
Največja slovenska banka NLB Group je v prvih devetih mesecih 2026 nadaljevala solidno rast poslovanja, saj so se čiste obresti povečale za 7 % na 749,3 mio EUR, čiste opravnine pa za 10 % na 274,4 mio EUR. Skupni čisti prihodki banke so posledično dosegli 1,03 mrd EUR, kar predstavlja 7-odstotno medletno rast, medtem ko je neto obrestna marža nekoliko upadla na 3,26 %. Rast prihodkov je podpirala predvsem 10,1-odstotna medletna rast bruto posojil strankam na 20,46 mrd EUR, pri čemer je bila dinamika najmočnejša pri posojilih prebivalstvu. Stroški poslovanja so se povečali za zmernejših 4 %, kar kaže na dobro stroškovno disciplino, vendar so se oslabitve in rezervacije za kreditna tveganja povečale na 41,5 mio EUR, strošek tveganja pa na 28 bazičnih točk. Zaradi višjih kreditnih rezervacij je čisti dobiček večinskih lastnikov zrasel le za en odstotek na 412 mio EUR, donosnost na kapital pa je znašala 14 %. NLB je obenem izboljšala napoved letošnjih prihodkov in stroškovne učinkovitosti ter napovedala drugo tranšo dividende v višini 6,92 EUR na delnico, s čimer bi skupna dividenda dosegla 13,84 EUR na delnico oziroma približno 6,4-odstotni dividendni donos.
Dolžniški trgi: Oktobra obveznice nadpovprečno gor
Mitja Vranetič
specialist za upravljanje
Oktober je bil za obvezniške trge kljub višji inflaciji zelo pozitiven. Zaradi večje negotovosti na finančnih trgih so se vlagatelji preusmerjali v varnejše naložbe, donosnosti državnih obveznic pa so se občutno znižale. Donosnost 10-letne nemške državne obveznice se je znižala za približno 26 bazičnih točk (bt), iz 3,58% na 3,22 %, ameriške 10-letne državne obveznice pa za približno 38 bt, (iz kar 5,29% na 4,91) %. To je zelo pozitivno vplivalo na cene obveznic, predvsem tistih z daljšo ročnostjo.
K umiritvi na trgih sta prispevali tudi centralni banki, ki sta oktobra obrestne mere ohranili nespremenjene. ECB je 29. oktobra pustila depozitno obrestno mero pri 2,50 %, kar je po septembrskem zvišanju prineslo več predvidljivosti. Hkrati pa je opozorila, da dražji energenti povečujejo inflacijska tveganja in da bodo prihodnje odločitve odvisne od podatkov. Odločitev je zasenčila novica, da bo Christine Lagarde februarja odstopila s položaja predsednice ECB. Tudi Fed je 28. oktobra obdržal razpon 3,75 - 4,00 %, a z rezultatom 10:2, saj sta Cook in Hammack glasovala za +25 bt. Razhajanje v odboru kaže, da ostaja boj z inflacijo prednostna naloga, zato bodo nadaljnje poteze Feda odvisne od podatkov o inflaciji in trgu dela.
Letna inflacija v evroobmočju se je oktobra namreč še dodatno zvišala s 3,8 % na 4,0 %, predvsem zaradi cen energije, ki so bile medletno višje za 20,8 %. Osnovna inflacija je ostala pri 2,5 %, kar kaže, da se inflacijski pritiski za zdaj niso razširili na druge dele gospodarstva. Rast BDP v evroobmočju se je v tretjem četrtletju sicer umirila pri 0,4 %, vendar brez znakov izrazitejšega upada.
Kljub splošnemu padcu donosnosti med državami evroobmočja ni bilo povsem enotnega gibanja. Donosnost 10-letne francoske obveznice je 21. oktobra prvič po letu 2002 presegla 5 %, razlika do nemške pa se je povečala na okoli 160 bt, saj vlagatelje skrbijo visok primanjkljaj, politična nestabilnost in potrebe po refinanciranju dolga. Kreditni pribitki podjetniških obveznic so se sicer nekoliko povečali (iTraxx Europe Main s 62 na 66 bt), vendar to odraža predvsem višjo zahtevano premijo za tveganje in ne poslabšanja kreditne sposobnosti podjetij.
Če povzamemo, je oktober zaradi padca donosnosti varnih državnih obveznic prinesel pozitiven mesec za obvezniške trge. Evrske obveznice so v oktobru v povprečju pridobile 0,94 % vrednosti (indeks QW7A), kratkoročne evrske obveznice (indeks QW7E) pa 0,41 %. Podobno sta se gibala tudi naša obvezniška sklada. Trenutne zahtevane donosnosti (3 do 4 % letno do dospetja) postajajo zanimive tudi za vlagatelje, ki so doslej prisegali le na delnice.
Gibanje cen obveznic bo v prihodnjih mesecih v veliki meri odvisno od gibanja obrestnih mer, na katere bodo pomembno vplivale cene nafte. Te bodo odvisne predvsem od razvoja konflikta na Bližnjem vzhodu, posledic nedavnih volitev v Izraelu in ZDA, odločitev držav proizvajalk nafte ter gospodarske rasti. Umirjanje cen energentov bi lahko zmanjšalo pritisk na donosnosti obveznic, medtem ko bi njihova ponovna rast povečala tveganje nadaljnjih nihanj na obvezniških trgih.

 LinkedIn
 Facebook
 Instagram
 YouTube