
 080 22 42
 info@infond.si



Razviti trgi: Četrt odstotka proti tehnološki revoluciji
Damjan Kovačič
višji specialist za upravljanje
Čeprav so zaradi pričakovanja odločitve ameriške centralne banke te dni svetovni finančni trgi v negotovosti in z lekarniško tehtnico spremljajo, kaj se dogaja na inflacijski fronti, ne smemo pozabiti, da se pred našimi očmi odvija daleč najbolj prelomna tehnološka revolucija našega časa. Na področju razvoja UI se namreč nahajamo v izjemno strmem delu S-krivulje, kjer ni videti ne konca ne kraja nenasitnemu povpraševanju po računski moči. V ospredju eksplozije povpraševanja so vse bolj zmogljivi UI-agenti, ki danes porabijo 14-krat več UI-žetonov kot februarja, medtem ko se je uporaba posameznikov v tem času povečala za »samo« približno trikrat.
Za ponazoritev eksponentne rasti si lahko predstavljamo, da zaradi zmogljivejše strojne opreme v enem letu dosežemo 3-krat več UI-žetonov na vat, 3-krat učinkovitejšo programsko opremo za izvajanje modelov (inferenca), 2-krat večjo učinkovitost modelov in 2-krat večjo inteligentnost modelov pri enaki računski moči. Skupni učinek teh izboljšav tako pripelje do, na primer, 40-kratnega letnega povečanja uporabne inteligence na vat.
Z odprtimi usti smo lahko spremljali razkritje OpenAI, da je roj 10.000 agentov umetne inteligence v 88 urah rešil problem Navier–Stokesovih enačb, pri čemer je za rešitev enega najslavnejših nerešenih problemov v matematiki potreboval 130 milijard izhodnih UI-žetonov. Gre za enega prvih konkretnih primerov, kako lahko UI revolucionarno preoblikuje znanost, inženirjem pa omogoča lažje napovedovanje in simuliranje vedenja tekočin in plinov, npr. pri vremenu, letalstvu in medicini.
UI-oboroževalna tekma se torej nadaljuje in vsi, ki danes razpolagajo s prostimi zmogljivostmi podatkovnih centrov, si lahko povrnejo investicijo prej kot v dveh letih. Zaradi neslutenega razmaha UI bodo dobički ameriških podjetij v letu 2026 po pričakovanju zrasli za več kot 30 %, kar se sicer zgodovinsko dogaja samo v času okrevanja po recesijah.
Ni si težko predstavljati, kakšna neverjetna evforija bi vladala na trgih, če ne bi bilo Trumpovih trgovinskih vojn in nerešenega vojaškega konflikta z Iranom v Perzijskem zalivu, ki vse bolj destabilizira svetovne energetske in surovinske trge, dviguje tržne obrestne mere in močno zmanjšuje manevrski prostor centralnim bankirjem. Podražitve energentov in kmetijskih surovin od konca februarja v evrih: EU-plin (+140 %), surova nafta (+44 %), dizel (+57 %), riž (+51 %), bombaž (+26 %), gnojila (+25 %), pšenica (+21 %). V istem obdobju je dvoletna nemška državna obveznica npr. zrasla z 2 % na 3 %, ameriška pa s 3,4 % na 4,4 %.
Splošno prepričanje analitikov na Wall Streetu je, da se tehtnica rahlo nagiba na stran dviga temeljnih kratkoročnih obrestnih mer, vendar pa si je težko predstavljati, da bi kozmetični dvig za 0,25 % lahko za dalj časa zaustavil tehnološki val UI. Posebej ob zavedanju, da rast plač v razvitem svetu ne generira inflacijskih pritiskov, in če predpostavljamo, da lahko predsednik Trump kadarkoli enostavno konča bizarno avanturo v Perzijskem zalivu, ki se brez potrebe vleče v nedogled.
Citat meseca je priskrbel guverner Feda Christopher Waller: »V nasprotju z obdobjem visoke inflacije po pandemiji je rast plač, če upoštevamo rast produktivnosti, na splošno skladna s pričakovanjem, da se bo inflacija še naprej zniževala proti dvema odstotkoma.«
Trgi v razvoju: Šibki dolar okrepil donos trgov v razvoju
Uroš Selič
specialist za upravljanje
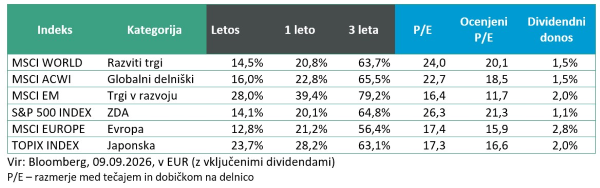
Avgusta so globalni delniški trgi zahvaljujoč gospodarski odpornosti in ugodnim poslovnim rezultatom ponovno zrasli. Ameriški delniški trg se je okrepil po še enem izjemnem četrtletnem poslovnem poročilu družbe Nvidia, medtem ko je cena nafte Brent zaradi napetosti na Bližnjem vzhodu nihala okoli meje 90 USD za sod. Nadaljnja pospešena gradnja podatkovnih centrov v ZDA je še naprej poganjala dobičke v tehnološkem sektorju. Vendar pa mešani rezultati tehnoloških delnic nakazujejo, da vlagatelji ostajajo previdni pri določanju dokončnih »zmagovalcev« tekme na področju umetne inteligence. Zahvaljujoč šibkejšemu dolarju so delnice na trgih v razvoju s 3,4-odstotnim skokom prekosile razvite trge (+2,6 %). Na krilih umetne inteligence je izstopal tajvanski trg, medtem ko je južnokorejski indeks zaostal za regijo. To se je zgodilo kljub spodbudnim napovedim družb SK Hynix in Samsung Electronics o povečanju dividend ter odkupu lastnih delnic.
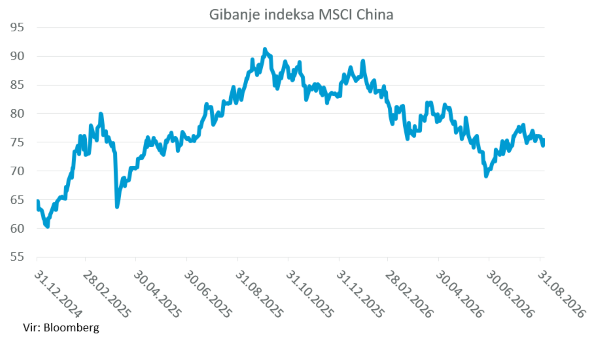
Okrevanje kitajskega delniškega trga iz prejšnjega meseca se je izkazalo za kratkotrajno, saj so novi podatki razkrili nadaljnjo šibkost domačega povpraševanja. Dodaten pritisk na trg sta vršila neprepričljiva rezultata v storitvenem in nepremičninskem sektorju, ki poudarjata počasnejši ritem gospodarske rasti. Zaradi tega si vlagatelji od kitajskih oblasti obetajo odločnejše spodbude za ponovni zagon gospodarske aktivnosti in krepitev zaupanja potrošnikov. Svetlo izjemo pa je predstavljal izjemen razcvet novih izdaj delnic (IPO), zlasti v sektorjih umetne inteligence in polprevodnikov. Kljub zadržani domači potrošnji Kitajska prek tehnoloških uvrstitev na borzo pospešeno usmerja kapital v strateško pomembne panoge. Prav ta strateška osredotočenost na visoko tehnologijo ostaja ključni nosilec dolgoročnega preobrata ter prihodnje rasti kitajskega finančnega trga.
Slovenija: Avgusta je medletna inflacija dosegla 3 %
Uroš Selič,
specialist za upravljanje
Avgusta se je medletna inflacija v Sloveniji rahlo zvišala in ponovno dosegla 3 %, potem ko je julija znašala še 2,9 %. K letni rasti cen so najbolj prispevale podražitve v skupini stanovanja, voda, električna energija, plin in druga goriva, ki so k inflaciji dodale eno odstotno točko. Občutneje so se podražile tudi storitve, prevoz ter rekreacija, šport in kultura. Storitve so se na letni ravni v povprečju podražile za 4,3 %, medtem ko se je trajno blago pocenilo za en odstotek. Mesečna rast cen je znašala 0,3 %, k čemur je največ prispevalo dražje delovanje osebnih prevoznih sredstev. Po drugi strani so mesečno inflacijo nekoliko ublažile nižje cene obutve, oblačil, počitniških paketov in hrane. Medletna inflacija, merjena s harmoniziranim indeksom cen življenjskih potrebščin, pa je avgusta dosegla že 3,4 %.
Skupina Petrol je v prvem polletju 2026 ustvarila 3,3 mrd EUR prihodkov iz pogodb s kupci, kar je 12 % več kot leto prej, predvsem zaradi višjih prihodkov od prodaje goriv ter višjih cen energentov. Kljub večji količinski prodaji se je kosmati poslovni izid na slovenskem trgu pomembno znižal zaradi neustreznega regulatornega okvira. Skupni kosmati poslovni izid z zaprtimi izvedenimi finančnimi instrumenti je znašal 344,9 mio EUR, kar je odstotek več kot v enakem obdobju lani. Po močnem okrevanju v drugem četrtletju, ko je EBITDA dosegel 90,8 mio EUR, je polletni EBITDA znašal 131,8 mio EUR (13,6 mio EUR manj kot lani). Čisti poslovni izid se je ustavil pri 57,4 mio EUR, medtem ko so se poslovni stroški zaradi višjih logističnih stroškov in indeksacije plač zvišali na 268,8 mio EUR. Neto investicije so dosegle 58 mio EUR, pri čemer je bilo 44 % sredstev namenjenih energetski tranziciji. Poslovanje v nadaljevanju leta bo podpirala tudi ugodnejša regulacija, saj se je najvišja dovoljena marža v Sloveniji junija zvišala na 0,1150 evra za liter.
Dolžniški trgi: Avgusta v ospredju inflacija, Jackson Hole in javni dolg
Tomaž Arih
specialist za upravljanje
Avgust je bil za obvezniške trge ponovno precej zahteven, saj so vlagatelji vse bolj tehtali med vztrajno povišano inflacijo, solidno gospodarsko aktivnostjo in vse večjimi pomisleki glede javnih financ. Evrske obveznice so v avgustu v povprečju izgubile 0,5 % vrednosti, kar kaže, da so zahtevane donosnosti kljub občasnim obdobjem umirjanja ostale na povišanih ravneh.
V ZDA je imel pomemben vpliv na pričakovanja glede denarne politike trg dela. Avgusta objavljeni podatki o novih zaposlitvah so pokazali 162 tisoč novih delovnih mest (pričakovanja so znašala le 55 tisoč). Močnejši od pričakovanj je bil tako predvsem signal glede odpornosti ameriškega gospodarstva in trga dela, kar zmanjšuje potrebo po hitrem zniževanju obrestnih mer. Donosnost 10-letne ameriške državne obveznice je bila konec avgusta pri 4,75 %.
Pomemben dogodek meseca je bil tudi tradicionalni simpozij centralnih bankirjev v dolini? Jackson Hole. Predsednik ameriške centralne banke Kevin Warsh je poslal precej jastrebovsko sporočilo. Poudaril je, da je inflacija še vedno previsoka, saj je PCE inflacija pri 3,7 %, medtem ko cilj Feda ostaja 2 %. Po njegovem mnenju nedavni podatki sicer kažejo določeno izboljšanje, vendar še ne dovolj prepričljivo, da bi lahko govorili o trajnem približevanju cilju. Če se inflacija ne bo jasno in dovolj hitro približevala 2 %, bo moral Fed ponovno ukrepati. Sporočilo je bilo za obvezniške trge pomembno, saj zmanjšuje prostor za hitro znižanje obrestnih mer in posledično podpira višje zahtevane donosnosti.
Podobna dinamika je bila prisotna tudi v Evropi. Donosnost 10-letne nemške državne obveznice je konec avgusta znašala 3,32 %, kar je zgodovinsko gledano še vedno relativno visoka raven. Evropski obvezniški trg je bil tako pod pritiskom predvsem zaradi kombinacije inflacijskih tveganj, pričakovanj glede denarne politike ter višjih dolgoročnih stroškov financiranja držav.
V ospredje vse bolj stopa tudi vprašanje javnega dolga. Države se soočajo z vse višjim dolgom glede na BDP, hkrati pa morajo refinancirati obveznosti, izdane v času bistveno nižjih obrestnih mer. Višji stroški financiranja povečujejo breme javnih financ in ob večji ponudbi državnih obveznic ustvarjajo pritisk na njihove cene oziroma navzgor na zahtevane donosnosti.
Kljub omenjenim tveganjem se privlačnost obveznic z vidika dolgoročnega vlagatelja ponovno povečuje. Po obdobju skoraj ničelnih oziroma zelo nizkih obrestnih mer obveznice danes ponovno ponujajo donos, ki je za vlagatelja lahko pomemben vir donosa. Hkrati njihova vloga ponovno predstavlja pomemben element diverzifikacije portfelja.

 LinkedIn
 Facebook
 Instagram
 YouTube